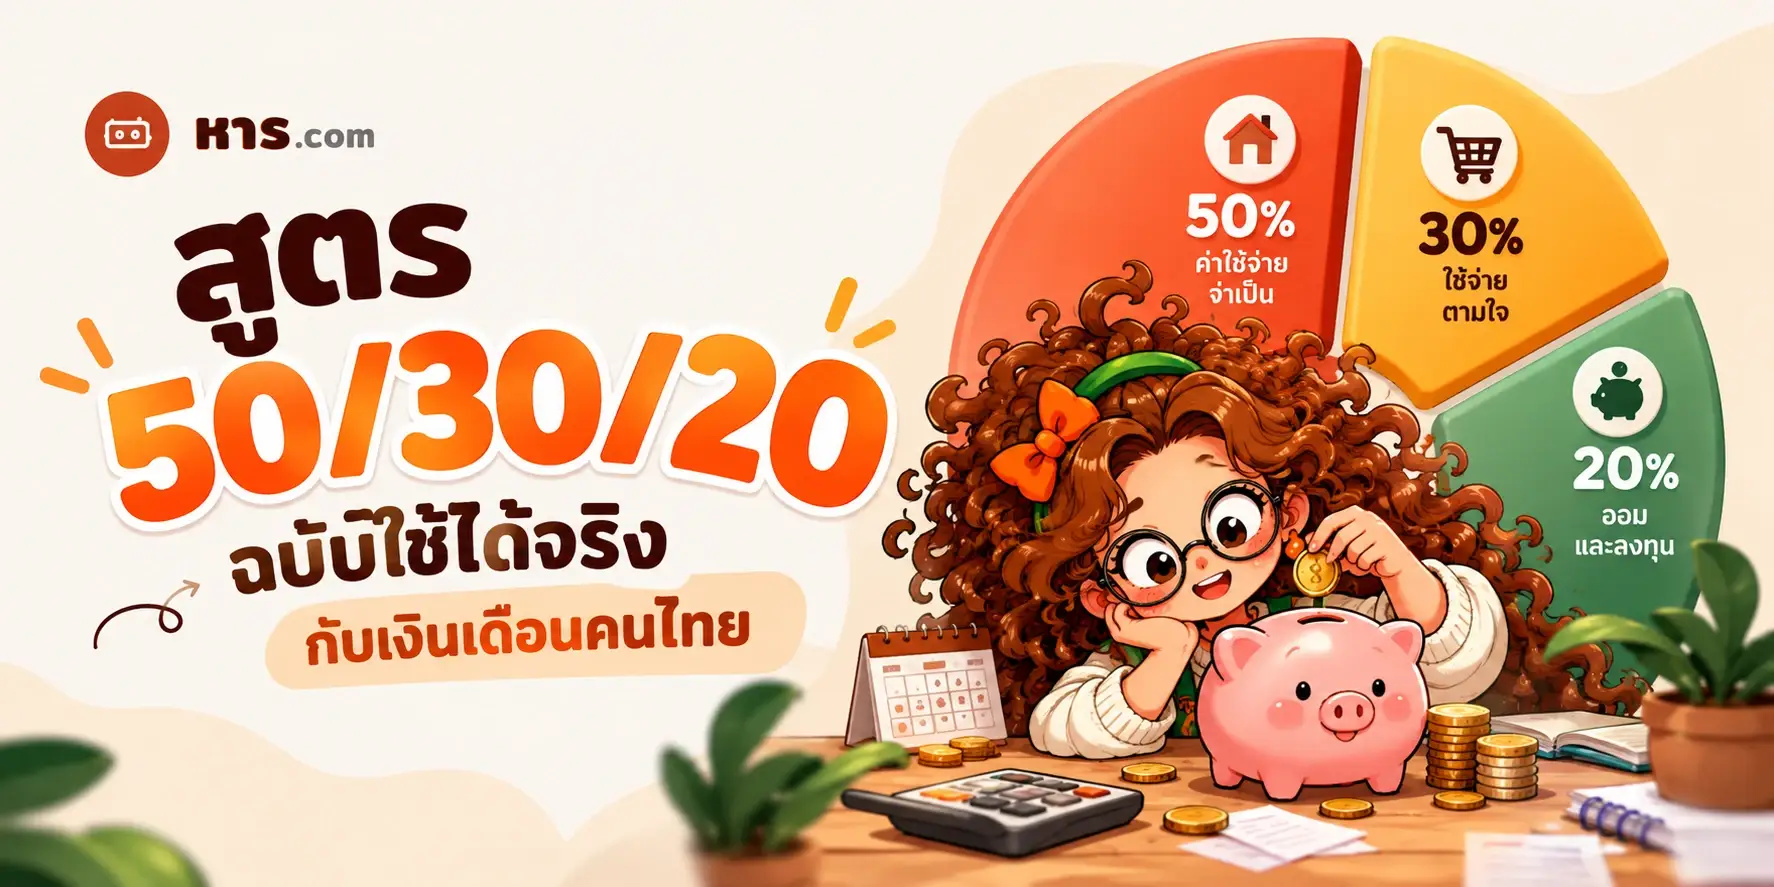
สูตร 50/30/20 ฉบับใช้ได้จริงกับเงินเดือนคนไทย
สูตรแบ่งเงินที่โด่งดังที่สุดในโลก — และวิธีปรับให้เข้ากับชีวิตจริง
สูตร 50/30/20 แบ่งรายได้หลังหักภาษีเป็นสามก้อน: 50% ของจำเป็น (ค่าเช่า ค่ากิน ค่าเดินทาง ค่าน้ำไฟ หนี้ขั้นต่ำ), 30% ของอยากได้ (กินข้าวนอกบ้าน เที่ยว ช้อป ความบันเทิง), 20% เงินออม — เสน่ห์ของมันคือความง่าย: ไม่ต้องจดทุกบาท แค่คุมสามก้อนใหญ่ให้อยู่ในกรอบ
ตัวอย่างกับเงินเดือนจริง
| เงินเดือน | จำเป็น 50% | อยากได้ 30% | ออม 20% |
|---|---|---|---|
| 15,000 | 7,500 | 4,500 | 3,000 |
| 25,000 | 12,500 | 7,500 | 5,000 |
| 40,000 | 20,000 | 12,000 | 8,000 |
เห็นตารางแล้วหลายคนจะรู้สึกทันทีว่า "ก้อนจำเป็นของฉันเกิน 50% ไปเยอะ" — ถูกต้อง และนั่นไม่ใช่ความล้มเหลวของคุณ
เมื่อค่าเช่ากินเกินครึ่ง: สูตรปรับได้
ในเมืองใหญ่ที่ค่าเช่าแพง ให้เริ่มที่สูตรที่ทำได้จริงก่อน เช่น 70/20/10 (จำเป็น 70 อยากได้ 20 ออม 10) แล้วค่อยขยับปีละนิด สาระสำคัญของสูตรนี้ไม่ใช่ตัวเลขเป๊ะ แต่คือหลักการว่าเงินออมต้องมีสัดส่วนของตัวเองเสมอ ต่อให้เป็นแค่ 5% ก็ต้องมี — ก้อนที่ห้ามเป็นศูนย์คือก้อนออม ไม่ใช่ก้อนอยากได้
ลองคำนวณจริง: เงินเดือน 25,000 ค่าเช่าห้อง 7,000
สมมติเงินเข้าบัญชีจริง (หลังหักภาษีและประกันสังคม) 25,000 บาท ลองไล่เฉพาะรายจ่ายที่ "ตกงานพรุ่งนี้ก็ยังต้องจ่าย":
| รายจ่ายจำเป็น | บาท/เดือน |
|---|---|
| ค่าเช่าห้อง | 7,000 |
| ค่าอาหารมื้อหลัก | 4,500 |
| ค่าเดินทางไปทำงาน | 1,500 |
| ค่าน้ำ ไฟ อินเทอร์เน็ต มือถือ | 1,200 |
| ผ่อนหนี้ขั้นต่ำ | 1,000 |
| รวม | 15,200 (ราว 61%) |
ก้อนจำเป็นเกินกรอบ 50% ไปราว 11% ทางออกที่ทำได้จริงคือใช้สูตร 60/25/15 ไปก่อน: จำเป็น 15,000 / อยากได้ 6,250 / ออม 3,750 แล้วหาทางลดก้อนจำเป็นลงอีกสักสองร้อยบาท เช่น เปลี่ยนแพ็กเกจมือถือที่ใช้ไม่เต็ม หรือห่อข้าวไปทำงานสัปดาห์ละสองวัน ที่น่าสนใจคือ เงินออม 3,750 บาทต่อเดือนก็เท่ากับ 45,000 บาทต่อปี — ไม่น้อยเลยสำหรับปีแรกของการมีระบบ
ในระยะยาว ก้อนจำเป็นที่ลดยากที่สุดคือค่าที่อยู่ ถ้าวันหนึ่งได้หารค่าห้องกับเพื่อนร่วมห้อง หรือย้ายใกล้ที่ทำงานจนประหยัดค่าเดินทางได้ สัดส่วนจะกลับเข้าใกล้ 50% ได้เองโดยไม่ต้องรัดเข็มขัดเรื่องอื่นเลย
เลือกสูตรให้ตรงกับช่วงชีวิต
| สถานการณ์ | สูตรตั้งต้น |
|---|---|
| เพิ่งเริ่มงาน ค่าเช่าแพง | 70/20/10 |
| ค่าที่อยู่ปานกลาง ไม่มีหนี้ | 50/30/20 |
| อยู่บ้านพ่อแม่ ไม่มีค่าเช่า | 40/30/30 |
| มีหนี้ดอกเบี้ยสูง | 50/20/30 (30 = ออม + โปะหนี้) |
สองแถวล่างคือจุดที่หลายคนมองข้าม: ช่วงที่ไม่มีค่าเช่าคือ "หน้าต่างทอง" ของการออม ถ้าปล่อยให้ก้อนอยากได้ขยายจนกินเงินที่ประหยัดได้หมด วันที่ต้องย้ายออกไปอยู่เองจะลำบากมาก ส่วนคนที่มีหนี้บัตรเครดิตหรือสินเชื่อดอกเบี้ยสูง การโปะหนี้เกินขั้นต่ำมักคุ้มกว่าการฝากเงิน จึงนับเป็นส่วนหนึ่งของก้อนออมได้เลย
เส้นแบ่ง "จำเป็น" กับ "อยากได้" ที่คนสับสนบ่อย
- ค่าอาหาร: ข้าวกลางวันธรรมดา = จำเป็น / บุฟเฟ่ต์วันศุกร์กับแก๊ง = อยากได้ (สนุกได้ แต่ให้อยู่ก้อน 30%)
- ค่าเดินทาง: รถเมล์-รถไฟฟ้าไปทำงาน = จำเป็น / เรียกรถเพราะขี้เกียจ = อยากได้
- ค่าโทรศัพท์: แพ็กเกจพื้นฐาน = จำเป็น / อัปเกรดเครื่องใหม่ทุกปี = อยากได้
- เกณฑ์ตัดสินง่ายๆ: ถ้าตกงานพรุ่งนี้ รายการนี้ยังต้องจ่ายไหม? ถ้าไม่ = อยากได้
ก้อน 20% เอาไปทำอะไรก่อน-หลัง
มีเงินออมแล้วก็ต้องมีลำดับ ไม่อย่างนั้นเงินก้อนนี้จะกลายเป็น "เงินเผื่อ" ที่ถูกหยิบไปใช้เรื่อยๆ ลำดับที่เหมาะกับคนส่วนใหญ่:
- เงินสำรองฉุกเฉินก้อนเล็ก — อย่างน้อยหนึ่งเดือนของรายจ่ายจำเป็น
- ปิดหนี้ดอกเบี้ยสูง — บัตรเครดิต บัตรกดเงินสด ผ่อนสินค้าที่ดอกเบี้ยแพง
- เติมเงินสำรองฉุกเฉินให้ครบ 3-6 เดือน
- เป้าหมายระยะกลาง-ยาว — เงินดาวน์ การศึกษา การเกษียณ ซึ่งเป็นช่วงที่ควรเริ่มศึกษาเรื่องการลงทุนอย่างจริงจัง
อีกเรื่องที่ควรรู้: รายจ่ายที่มาเป็นรายปี เช่น ค่าประกัน ภาษีรถ ค่าเทอม ไม่ควรไปควักจากก้อนออม ให้หารสิบสองแล้วกันไว้ในก้อนจำเป็นทุกเดือนแทน เช่น ค่าประกันปีละ 9,600 บาท ก็กันไว้เดือนละ 800 บาท พอถึงรอบจ่ายจะไม่สะดุด
ทำให้สูตรนี้ทำงานเองโดยไม่ต้องใช้ willpower
เคล็ดลับที่ทำให้คนทำสำเร็จต่างจากคนล้มเลิก: แยกเงินสามก้อนออกจากกันตั้งแต่วันเงินเดือนออก — ก้อนออมโอนออกทันทีอัตโนมัติ (อ่านวิธีที่ ออมก่อนใช้) ก้อนอยากได้อยู่อีกบัญชี/กระเป๋าแยก ใช้หมดคือหมด ไม่มีการยืมข้ามก้อน แค่นี้สูตรก็ทำงานเองทั้งเดือนโดยไม่ต้องตัดสินใจซ้ำทุกวัน
รายได้ไม่แน่นอน ใช้สูตรนี้ยังไง
ฟรีแลนซ์ แม่ค้าออนไลน์ หรือคนที่มีค่าคอมมิชชันเป็นรายได้หลัก มักเจอปัญหาเดือนที่ได้เยอะก็ใช้เยอะ เดือนที่ได้น้อยก็ติดลบ วิธีปรับคือคำนวณสูตรจากรายได้ของเดือนที่น้อยที่สุดในรอบ 6-12 เดือน ไม่ใช่ค่าเฉลี่ย แล้วใช้ชีวิตตามงบนั้นเป็นฐาน เดือนไหนได้มากกว่าฐาน ส่วนเกินให้เข้าก้อนออม หรือพักไว้ในบัญชีกันชนสำหรับเติมเดือนที่ขาด วิธีนี้ทำให้รายจ่ายนิ่งแม้รายได้จะขึ้นลง
ข้อผิดพลาดที่พบบ่อย
- คิดสัดส่วนจากเงินเดือนก่อนหัก — ทำให้ทุกก้อนดูใหญ่กว่าความจริง ให้ใช้ยอดที่เข้าบัญชีจริงเสมอ
- แอบย้ายของอยากได้ไปอยู่ในก้อนจำเป็น — เช่น นับค่าผ่อนมือถือเครื่องใหม่เป็น "ค่าโทรศัพท์" ตัวเลขดูดี แต่เงินออมไม่เพิ่มขึ้นจริง
- ยืมก้อนออมมาใช้แล้วบอกว่าเดือนหน้าคืน — ถ้าก้อนอยากได้หมด ให้รอเดือนถัดไป นี่คือกติกาเดียวที่ห้ามยืดหยุ่น
- ลืมรายจ่ายรายปี — พอถึงเดือนจ่ายค่าประกันหรือต่อภาษีรถ ระบบทั้งเดือนพังทันที
- เลิกใช้เพราะเดือนแรกไม่เป๊ะ — เดือนแรกคือเดือนเก็บข้อมูล คลาดไป 5-10% เป็นเรื่องปกติ ปรับแล้วไปต่อ
เช็กลิสต์ทดลองใช้เดือนแรก
- รู้ยอดเงินที่เข้าบัญชีจริงต่อเดือน
- ไล่รายจ่ายเดือนที่แล้ว แยกเป็น 3 กลุ่มด้วยคำถาม "ตกงานแล้วยังต้องจ่ายไหม"
- เลือกสูตรตั้งต้นที่ทำได้จริง ไม่จำเป็นต้องเป็น 50/30/20 ตั้งแต่วันแรก
- ตั้งโอนก้อนออมอัตโนมัติในวันเงินเดือนเข้า
- แยกก้อนอยากได้ไว้อีกบัญชีหรืออีกกระเป๋า
- นัดตัวเองทบทวนตัวเลขทุกสิ้นเดือน แล้วขยับสัดส่วนออมขึ้นทีละ 1-2%
คำถามที่พบบ่อย
ต้องจดรายจ่ายทุกบาทไหม? — ไม่จำเป็น นี่คือข้อดีของสูตรนี้ ถ้าแยกบัญชีสามก้อนไว้แล้ว ยอดคงเหลือในแต่ละบัญชีก็บอกสถานะได้เอง การจดละเอียดมีประโยชน์แค่ช่วงเดือนแรกๆ ที่ยังไม่รู้ว่าเงินไหลไปไหน
เงินเดือนขึ้นแล้วต้องคำนวณใหม่ไหม? — ควรทบทวน แต่ไม่จำเป็นต้องให้ทุกก้อนโตตามสัดส่วนเดิม ถ้าก้อนจำเป็นไม่ได้เพิ่ม ส่วนที่เพิ่มขึ้นสามารถแบ่งเข้าก้อนออมมากกว่า 20% ได้ เป็นวิธีที่ง่ายที่สุดในการขยับจาก 70/20/10 ไปสู่ 50/30/20 โดยไม่ต้องลดรายจ่ายเดิม
ยังไม่รู้จะเริ่มตรงไหน? กลับไปอ่าน เริ่มออมเงินยังไงเมื่อเงินเดือนไม่พอใช้ ก่อนได้ครับ